Domain extremsport-online.de kaufen?
Wir ziehen mit dem Projekt
extremsport-online.de um.
Sind Sie am Kauf der Domain
extremsport-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain extremsport-online.de kaufen?
Was versteht man unter kalkulatorischen Kosten?
Was versteht man unter kalkulatorischen Kosten? Kalkulatorische Kosten sind Kosten, die nicht tatsächlich angefallen sind, aber dennoch für die interne Kostenrechnung berücksichtigt werden, um ein realistisches Bild der Kostenstruktur eines Unternehmens zu erhalten. Sie dienen dazu, versteckte Kosten wie Eigenkapitalverzinsung, Unternehmerlohn oder kalkulatorische Miete zu erfassen. Diese Kosten sind wichtig, um eine fundierte Entscheidungsgrundlage für die Preisbildung, Investitionsplanung und Kostenkontrolle zu schaffen. Letztendlich helfen kalkulatorische Kosten dabei, die tatsächlichen Kosten eines Unternehmens genauer abzubilden und somit eine bessere Kostenanalyse zu ermöglichen. **
Was versteht man unter kalkulatorischen Zinsen?
Was versteht man unter kalkulatorischen Zinsen? Kalkulatorische Zinsen sind fiktive Zinsen, die in der Kostenrechnung verwendet werden, um die Kapitalkosten eines Unternehmens zu berücksichtigen. Sie dienen dazu, die Opportunitätskosten des eingesetzten Eigenkapitals zu erfassen. Kalkulatorische Zinsen werden in der internen Kostenrechnung verwendet, um eine realistische Kostenerfassung zu ermöglichen. Sie sind keine tatsächlich angefallenen Kosten, sondern dienen der internen Bewertung von Investitionen und der Ermittlung von Selbstkosten. **

Ähnliche Suchbegriffe für Kalkulatorischen
Top-Angebote
Produkte zum Begriff Kalkulatorischen:
-
Paragliding - Mut zum Abenteuer (Wandkalender 2027 DIN A4 quer), CALVENDO MonatskalenderAbheben, Den Wind Im Gesicht Spüren. Von Der Thermik Nach Oben Tragen Lassen, Sanft Durch Die Luft Gleiten, Über Wälder, Felder, Flüsse Und Seen, Über Grüne Hügel Und Schroffe Felsen. Die Welt Aus Einer Anderen Perspektive Erleben - Paragliding....21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herausforderung SterbekulturHerausforderung Sterbekultur , Die Corona-Pandemie hat die Endlichkeit des Lebens - auch als Wahrnehmung des je eigenen Sterbeprozesses - neu ins Bewusstsein gebracht. Zugleich stellte sie etablierte Formen der Begleitung am Lebensende auf die Probe. Die Notwendigkeit einer neuen Sterbekunst ( Ars moriendi nova ) wurde deutlich. Parallel wird nach dem Urteil des Bundesverfassungsgerichts 2020 die gesetzliche Neuregelung des assistierten Suizids diskutiert. Damit verbunden sind intensive Diskurse, die komplexe (medizin-)ethische und gesellschaftliche Aushandlungsprozesse spiegeln. Die Beiträgerinnen und Beiträger thematisieren (post-)moderne Transformationen traditioneller Sterbekonzepte im Programm einer Ars moriendi nova und diskutieren mit Expertise in den Bereichen Medizin, Philosophie, Geschichte, Ethik, Theologie, Psychologie, Palliativ- und Hospizarbeit deren ethische Implikationen sowie aktuelle Fragen der Sterbekultur. Ist der assistierte Suizid in die gegenwärtige Sterbekultur integrierbar oder stellt er deren Kontrapunkt dar? Gibt es postmoderne Konzepte des Sterbens - und welche normativen Inhalte tragen sie in sich? Wie kann eine Ars moriendi nova im Kontext kultureller Diversität gestaltet sein? , Einspritzpumpen > Kraftstoffversorgung , Erscheinungsjahr: 20240612, Titel der Reihe: Ars moriendi nova##, Redaktion: Arnold-Krüger, Dorothee~Schäfer, Daniel~Frewer, Andreas, Seitenzahl/Blattzahl: 260, Abbildungen: 2 schwarz-weiße und 2 farbige Abbildungen, Keyword: Advanced Care Planning; Ars moriendi nova; Assistierter Suizid; Covid-19-Pandemie; Euthanasie; Geschichte; Hospiz; Leichenpredigten; Palliativmedizin; Sterbekultur; Sterbekunst; Sterben; Suizid; Theorie und Ethik der Medizin; Tod; Urteil des Bundesverfassungsgerichts 2020, Fachschema: Hospiz~Sterben - Sterblichkeit~Tod / Sterben~Medizin / Geschichte, Fachkategorie: Geschichte, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 260 Blätter, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 456, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herausforderung BürgermeisteramtHerausforderung Bürgermeisteramt , Kommunen erfolgreich führen Öffentlicher Druck, klamme Finanzen, bürokratische Hürden, gesellschaftliche Polarisierung, unvorhergesehene Krisen und allgemein ein rasanter technologischer wie ökologischer Wandel – das Bürgermeisteramt ist eine anspruchsvolle wie auch komplexe Aufgabe. Gleichzeitig kann in kaum einem anderen Amt das Zusammenleben der Menschen derart konkret und unmittelbar gestaltet werden. Somit können Bürgermeisterinnen und Bürgermeister eine Schlüsselfunktion in lokalen Transformationsprozessen ausüben. Best-Practice-Erfahrungen nutzen Doch wie kann das gelingen? Was ist nötig, um eine Gemeinde umsichtig und vorausschauend zu führen? In diesem Band versammeln Paul Witt und Mathis Dippon inspirierende Perspektiven, die dem Wandel des Bürgermeisteramts Rechnung tragen. In 29 Interviews und Gastbeiträgen werden wirksame Handlungsansätze aufgezeigt, Erfahrungswissen geteilt sowie Fähigkeiten und Eigenschaften für eine beispielhafte Amtsführung herausgearbeitet. Aus dem Inhalt: Hass und Hetze entgegentreten Diversität gestalten Ortszentren revitalisieren Zukunftsorte schaffen Klimaneutralität erreichen Nachhaltigkeit vorantreiben Das Must-have in jedem Rathaus Ein Muss für alle (Ober-)Bürgermeisterinnen und (Ober-)Bürgermeister, aber auch für Gemeinderätinnen und-räte sowie alle an der Kommunalpolitik interessierten Leserinnen und Leser! , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241008, Produktform: Kartoniert, Redaktion: Dippon, Mathis~Witt, Paul, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 304, Keyword: Bürgermeister; Bürgermeisteramt; Erfahrungsbericht; Führungskraft; Handlungsansätze; Interview; Kommunalpolitik; Kommunalverwaltung; Kommune; Krisenmanagement; Transformation; Verwaltung, Fachschema: Öffentliches Recht~Politik / Recht, Staat, Verwaltung, Parteien, Fachkategorie: Kommunal-, Regional- und Landesregierung, Warengruppe: TB/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 145, Höhe: 22, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie hoch sind die kalkulatorischen Zinsen?
Die kalkulatorischen Zinsen sind ein Bestandteil der kalkulatorischen Kosten und dienen dazu, die Kapitalkosten eines Unternehmens zu berücksichtigen. Sie werden auf das im Unternehmen gebundene Kapital angewendet, um die Opportunitätskosten zu berücksichtigen, die entstehen, wenn dieses Kapital nicht anderweitig investiert wird. Die Höhe der kalkulatorischen Zinsen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zinssatz, der Höhe des gebundenen Kapitals und der Risikobewertung des Unternehmens. Unternehmen nutzen die kalkulatorischen Zinsen, um ihre Kosten transparenter zu gestalten und eine bessere Entscheidungsgrundlage für Investitionen zu schaffen. **
-
Wie berechnet man die kalkulatorischen Zinsen?
Die kalkulatorischen Zinsen werden als fiktive Kosten betrachtet, die ein Unternehmen für das in den Betriebsmitteln gebundene Eigenkapital zahlen müsste. Sie werden berechnet, indem der durchschnittliche Wert des gebundenen Eigenkapitals mit dem kalkulatorischen Zinssatz multipliziert wird. Der kalkulatorische Zinssatz wird oft anhand des gewichteten durchschnittlichen Kapitalkostensatzes des Unternehmens ermittelt. Dieser Satz berücksichtigt die Kosten für Eigen- und Fremdkapital sowie die Risiken des Unternehmens. Die kalkulatorischen Zinsen werden in der Kostenrechnung berücksichtigt, um eine realistische Kostenerfassung zu ermöglichen und eine fundierte Entscheidungsfindung zu unterstützen. **
-
Was gehört zu den kalkulatorischen Kosten?
Was gehört zu den kalkulatorischen Kosten? Kalkulatorische Kosten sind Kosten, die nicht tatsächlich angefallen sind, aber dennoch für die Kalkulation von Preisen und zur Bewertung der Leistungserstellung berücksichtigt werden müssen. Dazu gehören unter anderem kalkulatorische Abschreibungen, kalkulatorische Zinsen, kalkulatorische Mieten, kalkulatorische Unternehmerlohn und kalkulatorische Wagnisse. Diese Kosten dienen dazu, ein realistisches Bild der Kostenstruktur eines Unternehmens zu erhalten und sind daher wichtige Bestandteile der Kostenrechnung. **
-
Wie berechnet man die kalkulatorischen Abschreibungen?
Die kalkulatorischen Abschreibungen werden in der Kosten- und Leistungsrechnung verwendet, um den Werteverzehr von Anlagegütern zu berücksichtigen, der nicht durch tatsächliche Abschreibungen erfasst wird. Um die kalkulatorischen Abschreibungen zu berechnen, wird der Anschaffungswert des Anlageguts, die geschätzte Nutzungsdauer und der Restwert am Ende der Nutzungsdauer berücksichtigt. Anhand dieser Informationen kann dann der jährliche Abschreibungsbetrag ermittelt werden. Die kalkulatorischen Abschreibungen werden dann als Kosten in der Gewinn- und Verlustrechnung ausgewiesen, um eine realistische Darstellung der Kostenstruktur des Unternehmens zu ermöglichen. **
Welche Posten gehören zu den kalkulatorischen Kosten?
Zu den kalkulatorischen Kosten gehören verschiedene Posten, die nicht direkt in der Buchhaltung erfasst werden. Dazu zählen beispielsweise kalkulatorische Abschreibungen, kalkulatorische Zinsen, kalkulatorische Mieten und Pachten sowie kalkulatorische Unternehmerlöhne. Diese Kosten dienen dazu, die tatsächlichen Kosten eines Unternehmens realitätsnäher zu berechnen und somit eine bessere Grundlage für Entscheidungen zu schaffen. Indem kalkulatorische Kosten berücksichtigt werden, können Unternehmen ihre Leistungen und Produkte besser kalkulieren und Preise entsprechend festlegen. **
Was ist der Wert der kalkulatorischen Abschreibung?
Der Wert der kalkulatorischen Abschreibung ist eine fiktive Größe, die in der Kostenrechnung verwendet wird, um den Wertverlust von Anlagegütern über die Nutzungsdauer hinweg zu erfassen. Sie dient dazu, die tatsächlichen Kosten eines Unternehmens korrekt zu ermitteln und eine realistische Kalkulation der Kosten zu ermöglichen. Die kalkulatorische Abschreibung hat keinen direkten Einfluss auf die Gewinn- und Verlustrechnung, da sie nicht als Aufwand verbucht wird. **
Top-Angebote
Produkte zum Begriff Kalkulatorischen:
-
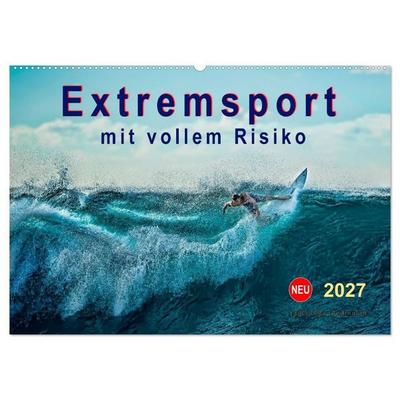
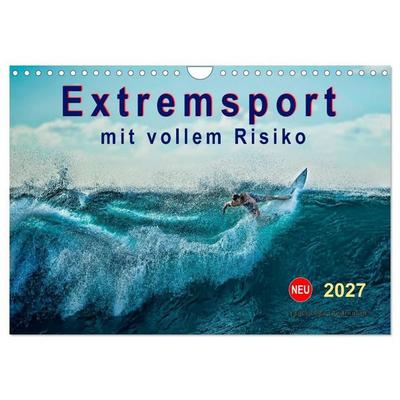
Extremsport - mit vollem Risiko (Wandkalender 2027 DIN A3 quer), CALVENDO MonatskalenderExtremsport, Das Bedeutet Geschicklichkeit, Kondition, Schnelligkeit Und Vor Allem Auch Mut. Extremsportarten Haben Sich In Den Letzten Jahren Explosionsartig Verbreitet, Viele Sportler Suchen Nach Extremen Erlebnissen, Nach Außergewöhnlichen...31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Paragliding - Mut zum Abenteuer (Wandkalender 2027 DIN A4 quer), CALVENDO MonatskalenderAbheben, Den Wind Im Gesicht Spüren. Von Der Thermik Nach Oben Tragen Lassen, Sanft Durch Die Luft Gleiten, Über Wälder, Felder, Flüsse Und Seen, Über Grüne Hügel Und Schroffe Felsen. Die Welt Aus Einer Anderen Perspektive Erleben - Paragliding....21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter kalkulatorischen Kosten?
Was versteht man unter kalkulatorischen Kosten? Kalkulatorische Kosten sind Kosten, die nicht tatsächlich angefallen sind, aber dennoch für die interne Kostenrechnung berücksichtigt werden, um ein realistisches Bild der Kostenstruktur eines Unternehmens zu erhalten. Sie dienen dazu, versteckte Kosten wie Eigenkapitalverzinsung, Unternehmerlohn oder kalkulatorische Miete zu erfassen. Diese Kosten sind wichtig, um eine fundierte Entscheidungsgrundlage für die Preisbildung, Investitionsplanung und Kostenkontrolle zu schaffen. Letztendlich helfen kalkulatorische Kosten dabei, die tatsächlichen Kosten eines Unternehmens genauer abzubilden und somit eine bessere Kostenanalyse zu ermöglichen. **
-
Was versteht man unter kalkulatorischen Zinsen?
Was versteht man unter kalkulatorischen Zinsen? Kalkulatorische Zinsen sind fiktive Zinsen, die in der Kostenrechnung verwendet werden, um die Kapitalkosten eines Unternehmens zu berücksichtigen. Sie dienen dazu, die Opportunitätskosten des eingesetzten Eigenkapitals zu erfassen. Kalkulatorische Zinsen werden in der internen Kostenrechnung verwendet, um eine realistische Kostenerfassung zu ermöglichen. Sie sind keine tatsächlich angefallenen Kosten, sondern dienen der internen Bewertung von Investitionen und der Ermittlung von Selbstkosten. **
-
Wie hoch sind die kalkulatorischen Zinsen?
Die kalkulatorischen Zinsen sind ein Bestandteil der kalkulatorischen Kosten und dienen dazu, die Kapitalkosten eines Unternehmens zu berücksichtigen. Sie werden auf das im Unternehmen gebundene Kapital angewendet, um die Opportunitätskosten zu berücksichtigen, die entstehen, wenn dieses Kapital nicht anderweitig investiert wird. Die Höhe der kalkulatorischen Zinsen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zinssatz, der Höhe des gebundenen Kapitals und der Risikobewertung des Unternehmens. Unternehmen nutzen die kalkulatorischen Zinsen, um ihre Kosten transparenter zu gestalten und eine bessere Entscheidungsgrundlage für Investitionen zu schaffen. **
-
Wie berechnet man die kalkulatorischen Zinsen?
Die kalkulatorischen Zinsen werden als fiktive Kosten betrachtet, die ein Unternehmen für das in den Betriebsmitteln gebundene Eigenkapital zahlen müsste. Sie werden berechnet, indem der durchschnittliche Wert des gebundenen Eigenkapitals mit dem kalkulatorischen Zinssatz multipliziert wird. Der kalkulatorische Zinssatz wird oft anhand des gewichteten durchschnittlichen Kapitalkostensatzes des Unternehmens ermittelt. Dieser Satz berücksichtigt die Kosten für Eigen- und Fremdkapital sowie die Risiken des Unternehmens. Die kalkulatorischen Zinsen werden in der Kostenrechnung berücksichtigt, um eine realistische Kostenerfassung zu ermöglichen und eine fundierte Entscheidungsfindung zu unterstützen. **
Ähnliche Suchbegriffe für Kalkulatorischen
-
Herausforderung SterbekulturHerausforderung Sterbekultur , Die Corona-Pandemie hat die Endlichkeit des Lebens - auch als Wahrnehmung des je eigenen Sterbeprozesses - neu ins Bewusstsein gebracht. Zugleich stellte sie etablierte Formen der Begleitung am Lebensende auf die Probe. Die Notwendigkeit einer neuen Sterbekunst ( Ars moriendi nova ) wurde deutlich. Parallel wird nach dem Urteil des Bundesverfassungsgerichts 2020 die gesetzliche Neuregelung des assistierten Suizids diskutiert. Damit verbunden sind intensive Diskurse, die komplexe (medizin-)ethische und gesellschaftliche Aushandlungsprozesse spiegeln. Die Beiträgerinnen und Beiträger thematisieren (post-)moderne Transformationen traditioneller Sterbekonzepte im Programm einer Ars moriendi nova und diskutieren mit Expertise in den Bereichen Medizin, Philosophie, Geschichte, Ethik, Theologie, Psychologie, Palliativ- und Hospizarbeit deren ethische Implikationen sowie aktuelle Fragen der Sterbekultur. Ist der assistierte Suizid in die gegenwärtige Sterbekultur integrierbar oder stellt er deren Kontrapunkt dar? Gibt es postmoderne Konzepte des Sterbens - und welche normativen Inhalte tragen sie in sich? Wie kann eine Ars moriendi nova im Kontext kultureller Diversität gestaltet sein? , Einspritzpumpen > Kraftstoffversorgung , Erscheinungsjahr: 20240612, Titel der Reihe: Ars moriendi nova##, Redaktion: Arnold-Krüger, Dorothee~Schäfer, Daniel~Frewer, Andreas, Seitenzahl/Blattzahl: 260, Abbildungen: 2 schwarz-weiße und 2 farbige Abbildungen, Keyword: Advanced Care Planning; Ars moriendi nova; Assistierter Suizid; Covid-19-Pandemie; Euthanasie; Geschichte; Hospiz; Leichenpredigten; Palliativmedizin; Sterbekultur; Sterbekunst; Sterben; Suizid; Theorie und Ethik der Medizin; Tod; Urteil des Bundesverfassungsgerichts 2020, Fachschema: Hospiz~Sterben - Sterblichkeit~Tod / Sterben~Medizin / Geschichte, Fachkategorie: Geschichte, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 260 Blätter, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 456, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herausforderung BürgermeisteramtHerausforderung Bürgermeisteramt , Kommunen erfolgreich führen Öffentlicher Druck, klamme Finanzen, bürokratische Hürden, gesellschaftliche Polarisierung, unvorhergesehene Krisen und allgemein ein rasanter technologischer wie ökologischer Wandel – das Bürgermeisteramt ist eine anspruchsvolle wie auch komplexe Aufgabe. Gleichzeitig kann in kaum einem anderen Amt das Zusammenleben der Menschen derart konkret und unmittelbar gestaltet werden. Somit können Bürgermeisterinnen und Bürgermeister eine Schlüsselfunktion in lokalen Transformationsprozessen ausüben. Best-Practice-Erfahrungen nutzen Doch wie kann das gelingen? Was ist nötig, um eine Gemeinde umsichtig und vorausschauend zu führen? In diesem Band versammeln Paul Witt und Mathis Dippon inspirierende Perspektiven, die dem Wandel des Bürgermeisteramts Rechnung tragen. In 29 Interviews und Gastbeiträgen werden wirksame Handlungsansätze aufgezeigt, Erfahrungswissen geteilt sowie Fähigkeiten und Eigenschaften für eine beispielhafte Amtsführung herausgearbeitet. Aus dem Inhalt: Hass und Hetze entgegentreten Diversität gestalten Ortszentren revitalisieren Zukunftsorte schaffen Klimaneutralität erreichen Nachhaltigkeit vorantreiben Das Must-have in jedem Rathaus Ein Muss für alle (Ober-)Bürgermeisterinnen und (Ober-)Bürgermeister, aber auch für Gemeinderätinnen und-räte sowie alle an der Kommunalpolitik interessierten Leserinnen und Leser! , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241008, Produktform: Kartoniert, Redaktion: Dippon, Mathis~Witt, Paul, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 304, Keyword: Bürgermeister; Bürgermeisteramt; Erfahrungsbericht; Führungskraft; Handlungsansätze; Interview; Kommunalpolitik; Kommunalverwaltung; Kommune; Krisenmanagement; Transformation; Verwaltung, Fachschema: Öffentliches Recht~Politik / Recht, Staat, Verwaltung, Parteien, Fachkategorie: Kommunal-, Regional- und Landesregierung, Warengruppe: TB/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 145, Höhe: 22, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Extremsport - mit vollem Risiko (Wandkalender 2027 DIN A2 quer), CALVENDO MonatskalenderExtremsport, Das Bedeutet Geschicklichkeit, Kondition, Schnelligkeit Und Vor Allem Auch Mut. Extremsportarten Haben Sich In Den Letzten Jahren Explosionsartig Verbreitet, Viele Sportler Suchen Nach Extremen Erlebnissen, Nach Außergewöhnlichen...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Extremsport - mit vollem Risiko (Wandkalender 2027 DIN A4 quer), CALVENDO MonatskalenderExtremsport, Das Bedeutet Geschicklichkeit, Kondition, Schnelligkeit Und Vor Allem Auch Mut. Extremsportarten Haben Sich In Den Letzten Jahren Explosionsartig Verbreitet, Viele Sportler Suchen Nach Extremen Erlebnissen, Nach Außergewöhnlichen...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den kalkulatorischen Kosten?
Was gehört zu den kalkulatorischen Kosten? Kalkulatorische Kosten sind Kosten, die nicht tatsächlich angefallen sind, aber dennoch für die Kalkulation von Preisen und zur Bewertung der Leistungserstellung berücksichtigt werden müssen. Dazu gehören unter anderem kalkulatorische Abschreibungen, kalkulatorische Zinsen, kalkulatorische Mieten, kalkulatorische Unternehmerlohn und kalkulatorische Wagnisse. Diese Kosten dienen dazu, ein realistisches Bild der Kostenstruktur eines Unternehmens zu erhalten und sind daher wichtige Bestandteile der Kostenrechnung. **
-
Wie berechnet man die kalkulatorischen Abschreibungen?
Die kalkulatorischen Abschreibungen werden in der Kosten- und Leistungsrechnung verwendet, um den Werteverzehr von Anlagegütern zu berücksichtigen, der nicht durch tatsächliche Abschreibungen erfasst wird. Um die kalkulatorischen Abschreibungen zu berechnen, wird der Anschaffungswert des Anlageguts, die geschätzte Nutzungsdauer und der Restwert am Ende der Nutzungsdauer berücksichtigt. Anhand dieser Informationen kann dann der jährliche Abschreibungsbetrag ermittelt werden. Die kalkulatorischen Abschreibungen werden dann als Kosten in der Gewinn- und Verlustrechnung ausgewiesen, um eine realistische Darstellung der Kostenstruktur des Unternehmens zu ermöglichen. **
-
Welche Posten gehören zu den kalkulatorischen Kosten?
Zu den kalkulatorischen Kosten gehören verschiedene Posten, die nicht direkt in der Buchhaltung erfasst werden. Dazu zählen beispielsweise kalkulatorische Abschreibungen, kalkulatorische Zinsen, kalkulatorische Mieten und Pachten sowie kalkulatorische Unternehmerlöhne. Diese Kosten dienen dazu, die tatsächlichen Kosten eines Unternehmens realitätsnäher zu berechnen und somit eine bessere Grundlage für Entscheidungen zu schaffen. Indem kalkulatorische Kosten berücksichtigt werden, können Unternehmen ihre Leistungen und Produkte besser kalkulieren und Preise entsprechend festlegen. **
-
Was ist der Wert der kalkulatorischen Abschreibung?
Der Wert der kalkulatorischen Abschreibung ist eine fiktive Größe, die in der Kostenrechnung verwendet wird, um den Wertverlust von Anlagegütern über die Nutzungsdauer hinweg zu erfassen. Sie dient dazu, die tatsächlichen Kosten eines Unternehmens korrekt zu ermitteln und eine realistische Kalkulation der Kosten zu ermöglichen. Die kalkulatorische Abschreibung hat keinen direkten Einfluss auf die Gewinn- und Verlustrechnung, da sie nicht als Aufwand verbucht wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.